ベトナム政府は、教育施設や学校向け給食提供活動、医療・診療施設に対する免税政策の拡充とともに、放置地や未使用地、利用が遅延している土地に対して0.2%の税率を適用することを提案しました。これに対し、国会の審査機関は、実効性を確保し国家財政の均衡能力に適合させるため、影響評価を綿密に継続して実施するよう求めました。
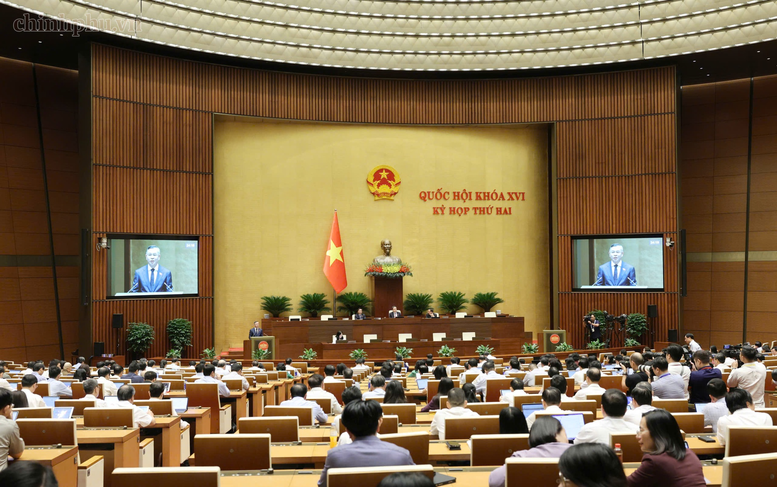
国会は、ゴー・ヴァン・トゥアン財務大臣による税法3法の改正・補足法案に関する政府提出文書の説明を聴取しました。
10月23日午前、チャン・タイン・マン国会議長の主宰およびグエン・カック・ディン国会副議長の進行のもと、国会は法人所得税法、非農業用地使用税法、個人所得税法の各一部を改正・補足する法案に関する政府提出文書および審査報告を聴取しました。
政府首相から委任を受けて提出文書を発表したゴー・ヴァン・トゥアン財務大臣は、今回の3法改正・補足が教育訓練発展の突破口に関する決議第71-NQ/TW号、国民の健康保護・ケア・向上強化のための突破的解決策に関する決議第72-NQ/TW号、土地法および関連法改正の視点・方向性に関する決議第21-NQ/TW号に示された党の基本方針を制度化するとともに、実践における困難や課題を解消することを目的としていると説明しました。
法人所得税について、法案では決議第71-NQ/TW号に掲げられた党の方針を実行するため、法人所得税法第15条第5項を改正・補足し、公立・私立の区分を問わず非営利で活動する教育施設に対する法人所得税を免除する方向性を打ち出しています。
また、法案では教育施設および医療・診療施設への給食・食事提供サービス事業活動から生じる所得について、法人所得税および個人所得税を免除する規定の追加を提案しています。
非農業用地使用税に関しては、教育訓練の発展を奨励する方針を制度化するため、非農業用地使用税法第9条において教育施設の用地を免税対象に追加するとしています。
同時に、決議第21-NQ/TW号を実行に移すため、政府の規定に基づく少数民族・山岳地域における少数民族世帯の限度枠内の居住用地について、非農業用地使用税を免除する規定を盛り込んでいます。
注目すべき点として、土地に関する財政・税制政策に関する党の方針を制度化するため、非農業用地使用税法第7条において放置地、未使用地、利用が遅延している土地に対して0.2%の税率を適用する規定を追加しています。
このほか、法案では再編後の行政機構の組織体制に適合させるため、第8条における非農業用地使用税の登録、申告、税額計算、納付に関する規定を改正・整備しています。
国会議員らは、ゴー・ヴァン・トゥアン財務大臣による税制関連3法の改正・補足法案に関する政府提出文書の説明を熱心に聴取しました。
審査報告を発表した国会経済財政委員会のファン・ヴァン・マイ委員長は、決議第71-NQ/TW号の要請に基づき教育訓練の発展を奨励するための税制優遇政策を研究・発布するとともに、決議第21-NQ/TW号を制度化するために非農業用地使用税の各規定を改正・補足する必要性に賛同の意を示しました。
審査機関は、教育が経済社会発展のための質の高い人材育成に貢献するだけでなく、国家の長期的な発展の基盤となる重要分野であると強調しました。一方で、税制優遇政策については、実効性と妥当性を担保し、支援が必要な対象や地域へ的確に行き渡らせ、国家財政の均衡能力に見合ったものとなるよう綿密に研究・設計する必要があると指摘しました。
経済財政委員会は、政府提案のとおり公立教育施設に対する法人所得税の免除や、少数民族・山岳地域における少数民族の限度枠内居住用地に対する非農業用地使用税の免除を改正・補足する必要性に賛成しました。その他の政策については、引き続き慎重に研究・検討することを求めました。
また審査機関は、法案策定の主目的の一つが教育・医療分野への税制優遇や土地に関する財政・税制政策に関する党の方針を制度化することにあると言及しました。しかしながら、現行の法案では放置地や未使用地、利用が遅延している土地に対する税率など一部の規定が追加されたにとどまっている点に留意を促しました。
そのため委員会は、党の方針の制度化という要請と法案で提案された政策範囲との整合性を確保するため、起草主幹機関に対して改正の目的および内容を引き続き精査・明確化させるよう政府に求めました。さらに、決議第21-NQ/TW号および決議第72-NQ/TW号に示された土地に関する財政・税制政策および関連内容をより網羅的に研究するよう提案しました。
法案の品質、実効性、整合性を担保するため、経済財政委員会は起草主幹機関に対し、提案された各政策について党の方針の制度化状況を明確に説明するよう要請しました。また、関連する各決議や結論に示された見解、方向性、任務、解決策が正確かつ過不足なく制度化されているかを継続して精査するよう求めました。
同時に、立法業務における権力統制、腐敗・浪費・不正の防止に関する諸規定を厳格に順守し、実践における困難や障害を取り除くために未だ不備のある規定を見直して改正・補足を提案し、法体系の統一性、整合性、実効性を確保するよう強調しました。
