ベトナム国家銀行のファム・ドゥック・アン総裁は、不動産向け融資の伸び率が9.84%となり、信用全体の伸び率を下回ったと明らかにしました。中小企業が銀行融資を受けやすくするためには、財務情報の透明性を高め、返済能力を証明する必要があります。国家銀行は金融機関に対して企業支援を促す方針です。
金利運営では均衡点を探る必要
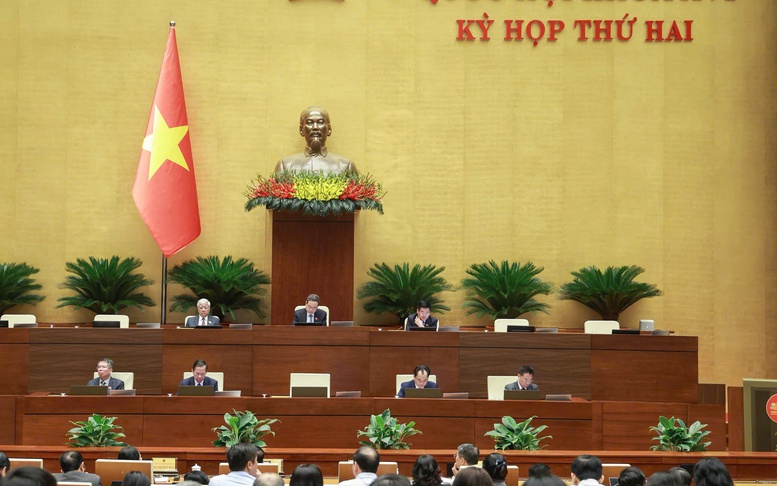
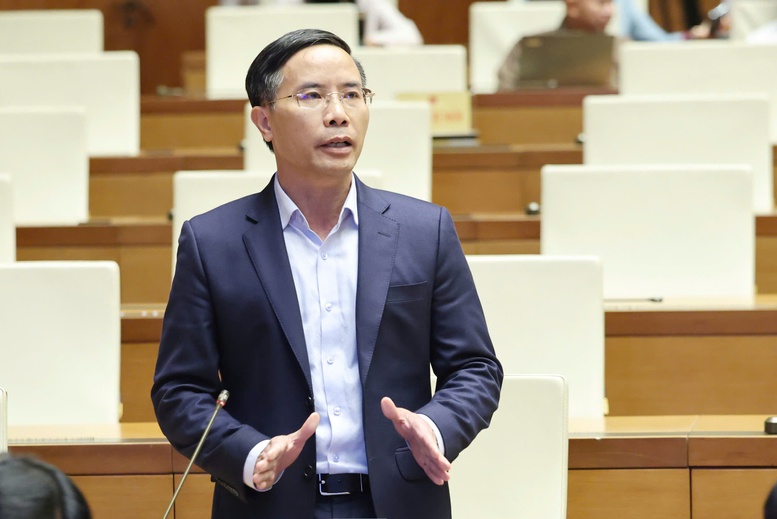
10月31日に開かれた国会本会議の討論において、ベトナム国家銀行のファム・ドゥック・アン総裁は、金融政策の運営や不動産向け融資の管理、企業の資金調達を支援する方策について説明しました。
総裁によると、ベトナムの銀行システムには運営にあたって考慮すべき特有の性質があります。現在、短期預金が預金全体の約80%を占めています。しかし実際には、国民は預金を長期間にわたって維持し、継続して預け替える傾向があるため、資金源の安定性が保たれています。
また、銀行は比較的低い金利で短期資金を調達しており、これによって貸出金利の引き下げにも寄与しています。
総裁は、国民が基本的に銀行システムを信頼しているため、依然として多くの預金が銀行に集中しているとの見方を示しました。今後、資本市場が発展して魅力や安全性が高まれば、各調達手段の間で資金構成が変化する可能性があるとしています。
金融政策の運営において、国家銀行はマクロ経済の安定、インフレや為替相場の抑制、経済成長の支援といった諸目標の達成を引き続き目指しています。ファム・ドゥック・アン総裁によると、固定された計算式に従うのではなく、実際の運営プロセスを通じて各目標間の均衡点を見いだすことが求められています。
国家銀行は現在、再融資や公開市場操作を通じて金融機関の流動性を支援しています。同時に、政府首相の指示に基づき、社会住宅向け融資に関する再融資パッケージの策定を進めています。
不動産向け融資の伸び率は9.84%、全体水準を下回る
融資活動について総裁は、直近の信用成長率が約12.27%に達したと明らかにしました。調達金利が1.42%上昇したのに対し、貸出金利の上昇は0.99%にとどまり、両金利の利ざやは縮小しています。
不動産分野に対しては、適切な成長を維持するために国家銀行が融資の管理を実施しています。総裁が公表した数値によると、不動産向け融資の伸び率は9.84%となり、経済全体の信用成長率を下回りました。
20,879兆ドンを超える融資残高総額のうち、77.44%が生産・事業活動向けに充てられています。そのうち中小企業分野に対しては、各金融機関から4,000兆ドン以上の融資が実行されています。
資金調達には企業の財務透明性が不可欠
総裁によると、中小企業の銀行融資へのアクセス能力は依然として限定的です。これは資本規模の小ささや耐性の弱さに加え、事業計画が変動しやすく、財務情報の透明性が不足していることなどが要因となっています。
これらの課題は、中小企業支援法案に関する国会提出の第734号報告書においても指摘されています。
国家銀行は中小企業協会との協議会を開催し、金利の引き下げや資金調達環境の改善に向けた解決策を模索してきました。その一方で総裁は、企業側もガバナンス能力の向上と財務活動の透明化に主体的に取り組む必要があると強調しました。
特に、企業が税務申告・納税用と銀行融資用の2種類の異なる貸借対照表を使い分けることは避けるべきであると指摘しました。
財務情報が透明化されれば、銀行は企業の財務健全性やキャッシュフロー、返済能力を正確に評価できるようになり、それを基に融資の実行を検討することが可能となります。
総裁は、ベトナムの企業の約98%が中小企業であり、その大半は基本的に金融機関からの信用供与を受けていると説明しました。現在の課題は、事業運営能力を高め、返済能力を証明することによって、継続的な資金調達を可能にすることです。
国家銀行は各金融機関に対して企業支援を促すとともに、銀行が安心して貸出を行えるよう法整備の推進を目指します。
銀行による債務再編と企業支援を奨励
債務の再編や返済期日の延長について総裁は、これらの内容は法律および通達第39号に規定されており、各金融機関の権限に属する事項であると説明しました。
国家銀行は、事業の操業状況と返済能力の評価を踏まえた上で、企業が困難な時期を乗り越えられるよう銀行が支援を検討することを奨励しています。
ファム・ドゥック・アン総裁によると、金融仲介機関の業務の本質は貸出であり、預金者への払い戻しを行うために貸付金を確実に回収しなければなりません。これは信用活動において担保されなければならない重要な原則です。